【PR】この記事ではアフィリエイト広告を利用しています。
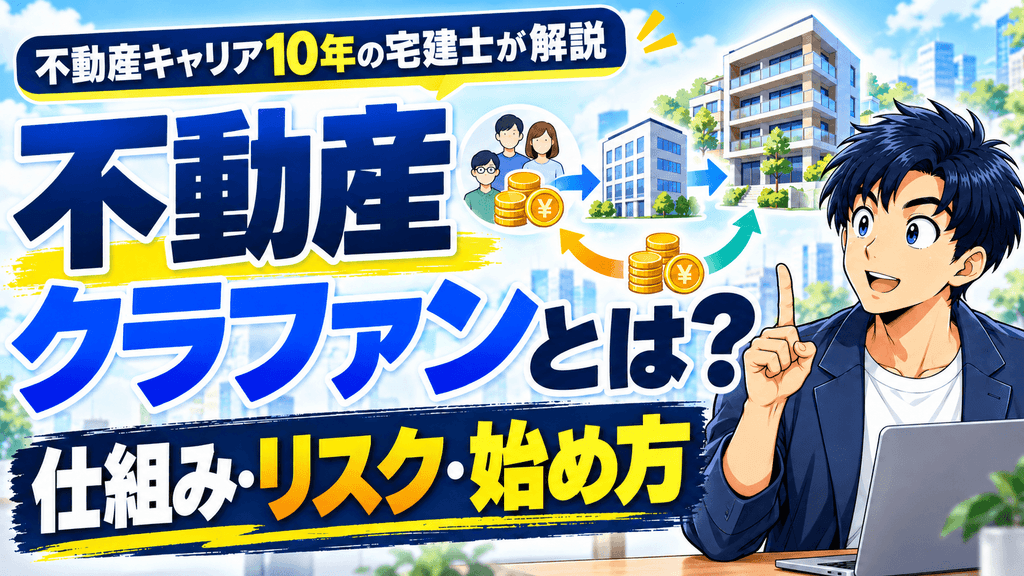
不動産クラウドファンディングは、ネット上で複数の投資家からお金を集め、運営会社が不動産を運用して利益を分配する仕組みです。少額から始められる一方で元本保証はないので、「仕組み」と「リスク」をセットで理解してから始めるのが正解です。
「副業で少しずつ稼げるようになってきたけど、このお金、普通預金に置きっぱなしでいいのかな…」
そんなモヤモヤを抱えていませんか?
株やFXはチャートを見るだけで疲れそうだし、かといってワンルームマンションを買うほどの度胸も資金もない。毎月コツコツ増えていく副業の売上を眺めながら、「次の一手」が決まらない人は少なくありません。
この記事を読めば、不動産クラウドファンディングの仕組み・メリット・デメリット・始め方が一通りわかり、「自分がやるべきか、やるならどこから手を付けるか」を判断できるようになります。
ボクは不動産の賃貸・売買をしている宅建士ですが、日々、物件の立地や賃料、築年数を見て「この物件はちゃんと貸せるか」を判断しています。
とはいえ、不動産クラウドファンディングについては、2026年10月時点でまだどのサービスにも申し込んでいません。
このブログでは、これから実際に口座開設と投資をして、その記録を連載としてお届けしていきます。今回はその第1回、全体像をつかむためのハブ記事です。
この記事でわかること
✅.少額から始められるメリットと、元本保証がないなどのデメリット
✅.税金(雑所得・総合課税)と途中解約の考え方
✅.口座開設からファンド申し込みまでの始め方
まず公式サイトを見ておきたい方へ
▶FUNDROPの公式サイトを見る

1.不動産クラウドファンディングとは?仕組みをお金の流れで理解する

ひと言でいえば、「運営会社が集めたお金で不動産を運用し、家賃収入や売却益を出資額に応じて分ける」商品です。
投資家は物件そのものを持つのではなく、運営会社の事業に出資する立場になります。
お金の流れは次の4ステップです。
・①投資家がネット上でファンドに申し込み、出資金を入金する
・②運営会社(営業者)がそのお金で不動産を取得・運用する
・③家賃収入や売却益から、費用を差し引いた利益が出る
・④利益が出資額に応じて投資家へ分配され、運用終了時に出資金が返還される(損失が出れば減ることもある)
法律の面では、不動産特定共同事業法という法律にもとづく事業です。2017年の法改正(平成29年12月1日施行)で、クラウドファンディングを活用した空き家などの再生を後押しする制度が整い、国土交通省は2019年にネット上で出資を募る「電子取引業務」のガイドラインも作っています。
※出典:国土交通省「不動産クラウドファンディング 規制の明確化等により使いやすく」(2019年3月29日公表・2026年10月15日確認)
市場も伸びています。国土交通省によると、令和4年度の不動産クラウドファンディングの実績は419件・出資額約604億円で、出資額は前年度の約2.61倍でした。
※出典:国土交通省「不動産クラウドファンディングに係る実務手引書を公表します」(2023年9月29日公表・2026年10月15日確認)
📌ポイントまとめ
✅.不動産特定共同事業法にもとづく事業で、ネット募集のルールも整っている
✅.令和4年度は419件・約604億円と市場が拡大している
2.契約の形は2種類|匿名組合型と任意組合型の違い
個人が少額で申し込むサービスの多くは「匿名組合型」です。申し込む前に、どちらの契約なのかだけは必ず確認しておきましょう。
匿名組合型:運営会社の事業に出資する
匿名組合型は、投資家が営業者(運営会社)の事業に出資し、そこから生じた利益の分配を受ける契約です。物件の名義は運営会社のままなので、登記などの手間はかかりません。FUNDROPもまにわくも、公式サイトで匿名組合契約であることを説明しています。
※出典:FUNDROP「よくあるご質問」・まにわく「よくある質問」(2026年10月15日確認)
任意組合型:共有持分を持つ形
任意組合型は、投資家が組合員として不動産の共有持分を持つ形です。相続対策などで使われることがありますが、1口の金額が大きくなりやすく、少額で始めたい人の入り口としては匿名組合型が中心になります。
| 比較ポイント | 匿名組合型 | 任意組合型 |
|---|---|---|
| 投資家の立場 | 運営会社の事業への出資者 | 組合員(共有持分を持つ) |
| 物件の名義 | 運営会社 | 組合員の共有 |
| 少額向きか | 少額から申し込めるサービスが多い | 1口が大きくなりやすい |
📌ポイントまとめ
✅.匿名組合型は物件の名義が運営会社のままで手間が少ない
✅.申し込む前に契約の種類を契約書面で確認する
3.不動産クラウドファンディングのメリット4つ
いちばんの魅力は「少額で、手間をかけずに、不動産の収益に参加できる」ことです。不動産を自分で買う場合と比べると違いがよく分かります。
①少額から始められる
マンション1室を買うには数百万〜数千万円の資金とローンが必要です。不動産クラウドファンディングには、FUNDROPのように公式サイトで「1万円からはじめる」と案内しているサービスもあり、副業で貯めたお金の一部を試しに入れてみる、という使い方ができます。最低投資額はサービスやファンドで違うので、募集ページで確認してください。
②管理の手間がかからない
入居者募集、家賃の回収、修繕の手配はすべて運営会社が行います。ボクの場合、本業で賃貸管理の電話が夜に鳴ることもありますが、出資者の立場ならそうした対応は不要です。
③値動きを毎日追わなくていい
株や投資信託と違い、毎日の価格表示がありません。運用期間中は基本的に「待つだけ」なので、本業や副業に時間を使いたい人と相性がいい投資です。
④複数のファンドに分けやすい
1口が小さいので、地域や物件の種類、運用期間が違うファンドに少しずつ分けられます。1つの物件に全額を入れるより、リスクを散らしやすくなります。
📌ポイントまとめ
✅.値動きを毎日見る必要がなく、本業や副業と両立しやすい
✅.1口が小さいので複数ファンドに分散しやすい
4.不動産クラウドファンディングのデメリットとリスク(元本保証・途中解約・倒産・税金)
申し込む前に必ず知っておくべきなのは、「元本保証はなく、出資金が減ることがある」という点です。ここは連載でいちばん大事な見出しなので、5つのリスクをまとめて説明します。
①元本保証がなく、出資金が減る可能性がある
家賃が想定より入らない、物件が想定より安くしか売れないといった場合、分配金が減ったり、返ってくる出資金が出資額を下回ったりすることがあります。募集ページの「予定利回り」はあくまで予定で、約束された数字ではありません。
②途中解約できない・しにくい
運用期間中に「やっぱりお金が必要になった」と思っても、すぐに引き出せないのが基本です。途中解約の可否や件はサービス・ファンドごとに違うため、契約成立前に交付される書面で必ず確認してください。生活費や近いうちに使う予定のお金は入れないのが鉄則です。
③運営会社の倒産リスク
匿名組合型では、投資家は運営会社の事業に出資している立場です。運営会社が経営破綻した場合、出資金の全部または一部が戻らないおそれがあります。運営会社の決算や事業歴、これまでの償還状況を確認する理由はここにあります。
④優先劣後方式があっても損失がゼロになるわけではない
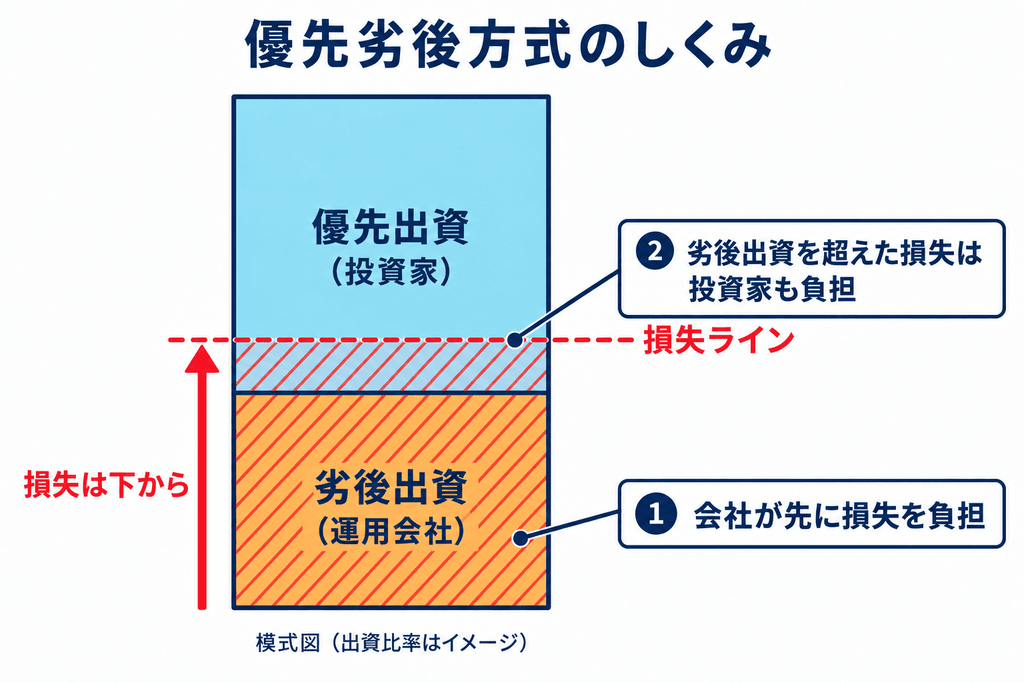
サービスによって採用されている「優先劣後方式」は、運営会社も劣後出資者としてお金を出し、損失が出たときは先に運営会社の出資分から減らす仕組みです。投資家(優先出資者)の損失を抑える効果はありますが、劣後出資の割合を超える損失が出れば投資家の出資金も減ります。
⑤税金は「雑所得・総合課税」で、源泉徴収もある
匿名組合契約で営業者から受ける利益の分配は、国税庁の通達で原則「雑所得」と定められています。また、分配時には20.42%の所得税・復興特別所得税が源泉徴収されます。FUNDROPの公式FAQでも、個人の分配金は雑所得として総合課税の対象であること、20.42%が源泉徴収されたうえで入金されることが説明されています。
※出典:国税庁「所得税基本通達 36・37共-21」・国税庁「源泉徴収のあらまし(匿名組合契約等の利益の分配)」・FUNDROP「よくあるご質問」(2026年10月15日確認)
総合課税なので、給与や事業所得と合算した税率で最終的な税額が決まります。源泉徴収された額より実際の税率が低い人は確定申告で戻る場合があり、逆に高い人は追加で納めることになります。会社員の副業や個人事業主の場合は、ほかの所得とあわせて扱いを確認し、不安があれば税務署か税理士に相談してください。
📌ポイントまとめ
✅.途中解約できない・しにくいので、使う予定のあるお金は入れない
✅.分配金は原則雑所得・総合課税で、20.42%が源泉徴収される
5.宅建士のボクが募集ページで見るポイント
数字の大きさより先に、「その物件は本当に貸せるのか、売れるのか」を見てください。利回りの高さだけで選ぶと、裏にあるリスクを見落とします。
ここからは、ボクが本業で物件を見るときの視点を、ファンドの募集ページに当てはめたものです。特定のファンドをすすめるものではありません。
| 見る項目 | 確認すること | 理由 |
|---|---|---|
| 立地 | 最寄り駅からの距離、周辺の賃貸需要 | 空室が続くと家賃収入が想定を下回る |
| 築年数 | 築年数と修繕の予定 | 古い物件は修繕費がかさみやすい |
| 賃料 | 周辺の相場とかけ離れていないか | 相場より高い賃料は入れ替わり時に下がりやすい |
| 出口 | 運用終了時に売却するのか、その想定価格 | 売却価格が想定を下回ると元本に響く |
| 劣後出資の割合 | 運営会社がどれだけ劣後出資するか | 損失をどこまで運営会社がかぶるかが決まる |
たとえば同じ「予定利回り」でも、駅から徒歩数分の単身向け物件と、郊外で需要がはっきりしない物件では、空室のリスクがまるで違います。仮に賃料が周辺相場より明らかに高く設定されているなら、今の入居者が退去した後に同じ賃料で埋まるかは疑ってかかる、というのがボクの見方です。
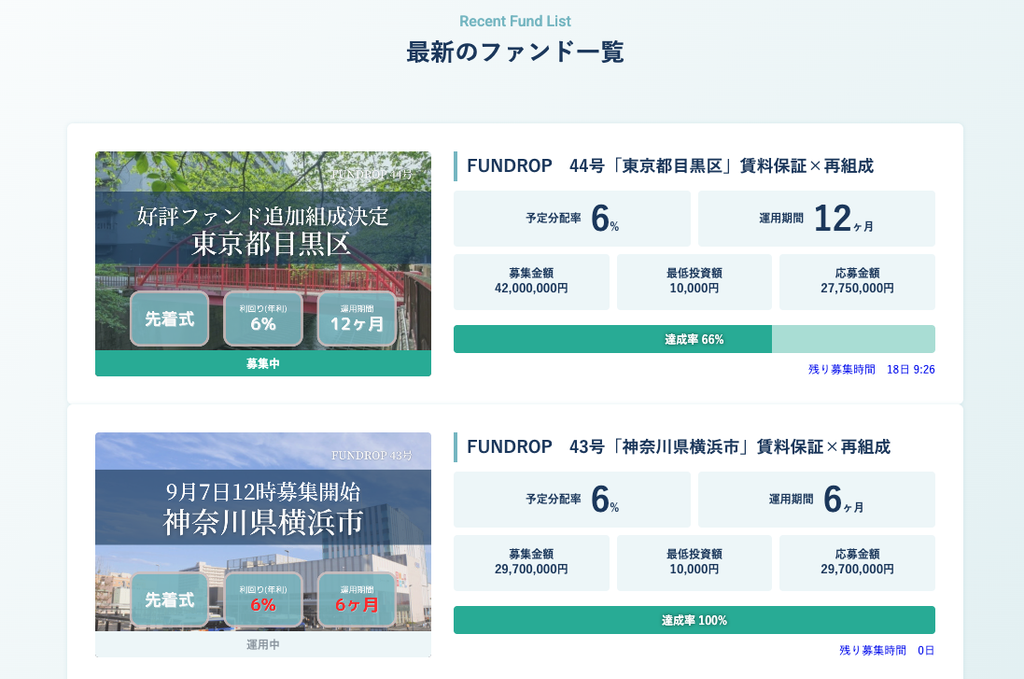
📌ポイントまとめ
✅.立地・築年数・賃料・出口・劣後出資の割合の5点をチェック
✅.比べ方の詳細は連載第2回「選び方」で解説予定
6.不動産クラウドファンディングの始め方|口座開設から分配までの5ステップ
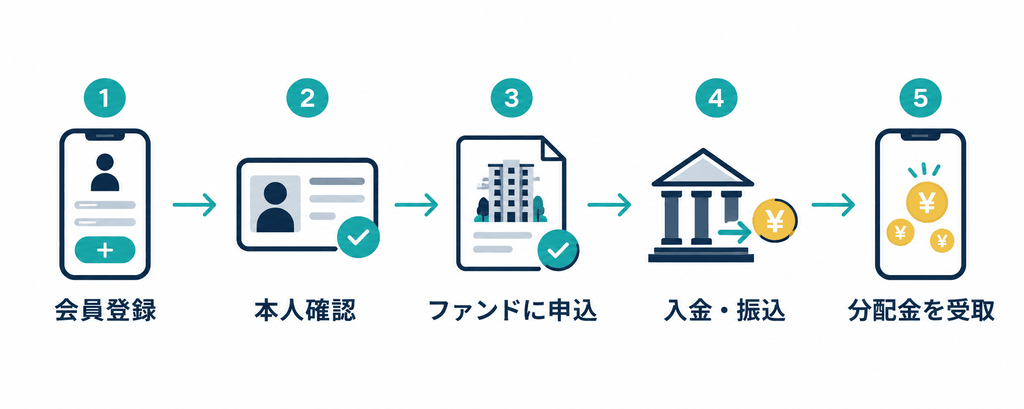
流れはシンプルで、会員登録から分配金の受け取りまで5段階です。最初に必要書類をそろえておくと、口座開設で止まらずに進めます。
・①会員登録:メールアドレスとパスワードを登録する
・②投資家登録(口座開設):本人確認書類・銀行口座・マイナンバーを提出する
・③ファンドに申し込む:募集ページと契約前の書面を読み、金額を入力する
・④入金する:指定された期日までに出資金を振り込む
・⑤運用開始〜分配:運用期間中や終了時に分配金と出資金が戻る
必要書類の一例として、FUNDROPでは個人の場合、本人確認書類(オンラインなら運転免許証など1点)、銀行口座の確認書類、マイナンバー確認書類の3つを案内しています。
※出典:FUNDROP「よくあるご質問」(2026年10月15日確認)
ファンドの申し込みには、募集開始と同時に早い者勝ちで埋まる「先着方式」と、期間中の申し込みから当選者を選ぶ「抽選方式」があります。人気のファンドはすぐ埋まることもあるので、口座開設は募集の前に済ませておくのがコツです。
申し込み画面の具体的な流れは、ボクが実際に口座開設をしたあと、連載第3回「申し込み方法」で画面付きでまとめます。
FUNDROP・まにわくの公式サイトを見る
📌ポイントまとめ
✅.本人確認書類・銀行口座・マイナンバーを先にそろえる
✅.人気ファンドに備えて、口座開設は募集前に済ませる
7.不動産クラウドファンディングが向いている人・向いていない人
向いているのは「当面使わないお金を、手間をかけずに置いておきたい人」です。逆に、すぐ使うかもしれないお金や、短期間で大きく増やしたいお金には向きません。
| 向いている人 | 向いていない人 |
|---|---|
| 副業や本業で貯めた余裕資金がある | 生活防衛資金がまだ貯まっていない |
| 値動きを毎日見たくない | いつでも引き出せるお金にしたい |
| 運営会社や物件を自分で調べられる | 「高利回り」だけで選んでしまいがち |
このブログでは「AIを使った副業や業務効率化で元手をつくり、その一部を不動産クラウドファンディングで少額から運用していく流れ」を記録していきます。元手づくりがまだの方は、先に収入の柱を増やすところから始めるのがおすすめです。
AIで仕事の時間を減らすコツはGeminiのプロンプトの書き方ガイドで、個人事業主の業務の回し方は個人事業主・フリーランス向けGoogle Workspace活用ガイドで紹介しています。
📌ポイントまとめ
✅.生活費や近く使うお金は入れない
✅.元手づくり(AI副業・業務効率化)とセットで考える
8.不動産クラウドファンディングのよくある質問(FAQ)
申し込み前によく出る疑問をまとめました。
Q1. 不動産クラウドファンディングは元本保証されていますか?
いいえ。元本保証はなく、家賃収入の減少や売却価格の下落、運営会社の破綻などで出資金が減る可能性があります。
Q2. いくらから始められますか?
サービスとファンドによって違います。募集ページで1口の金額と最低申し込み口数を確認してください
Q3. 途中で解約してお金を引き出せますか?
原則として運用期間中は引き出せないか、条件付きです。可否や手数料はファンドごとの契約書面で確認してください。
Q4. 分配金にかかる税金は?
匿名組合型の分配金は原則として雑所得・総合課税で、分配時に20.42%が源泉徴収されます。
Q5. 会社員でも確定申告が必要ですか?
給与以外の所得の合計などによって変わります。源泉徴収で終わるとは限らないため、国税庁の案内や税務署で確認してください。
Q6. 優先劣後方式なら損をしないのですか?
損をしにくくする仕組みですが、劣後出資の割合を超える損失が出れば投資家の出資金も減ります。
Q7. 運営会社が倒産したらどうなりますか?
匿名組合型では出資金の全部または一部が戻らないおそれがあります。運営会社の決算や償還実績を事前に確認しましょう。
Q8. 先着方式と抽選方式はどちらがいいですか?
どちらが有利ということはありません。先着は申し込みの速さ、抽選は運が左右します。口座開設を先に済ませておくと、どちらにも対応できます。
Q9. 必要書類は何ですか?
一般的に本人確認書類、銀行口座、マイナンバー確認書類です。サービスごとの案内に従ってください。
Q10. REITとの違いは何ですか?
REITは証券取引所で売買でき、価格が日々動きます。不動産クラウドファンディングは上場していないため毎日の値動きはありませんが、途中で売って現金化しにくいという違いがあります。
Q11. 1社だけに集中しても大丈夫ですか?
運営会社の倒産リスクを考えると、慣れてきたら複数の運営会社・ファンドに分けるほうがリスクを散らせます。
まとめ|不動産クラウドファンディングは仕組みとリスクを知ってから少額で
不動産クラウドファンディングは、少額・手間なしで不動産の収益に参加できる一方、元本保証がなく、途中解約もしにくい投資です。始めるなら、使う予定のない余裕資金で、運営会社と物件を確認したうえで少額から試してください。
この連載では、次回「選び方」、その次に「申し込み方法」と続け、ボク自身の口座開設と投資の記録を積み上げていきます。
まとめ:不動産クラウドファンディングを始める前に
✅途中解約しにくいので、余裕資金だけで
✅分配金は原則雑所得・総合課税(20.42%源泉徴収)
✅立地・賃料・出口・劣後出資の割合を確認してから申し込む
本記事は情報提供を目的としたもので、投資を勧誘するものではありません。投資判断はご自身の責任で行ってください。